Contas atrasadas: por que tantas pessoas têm dificuldade em pagar na data certa?
As contas atrasadas estão apertando seu orçamento? Saiba quais são as causas, os perigos envolvidos e descubra maneiras de organizar suas dívidas para retomar os pagamentos em dia.
As contas vencem e o dinheiro não é suficiente? Saiba como agir
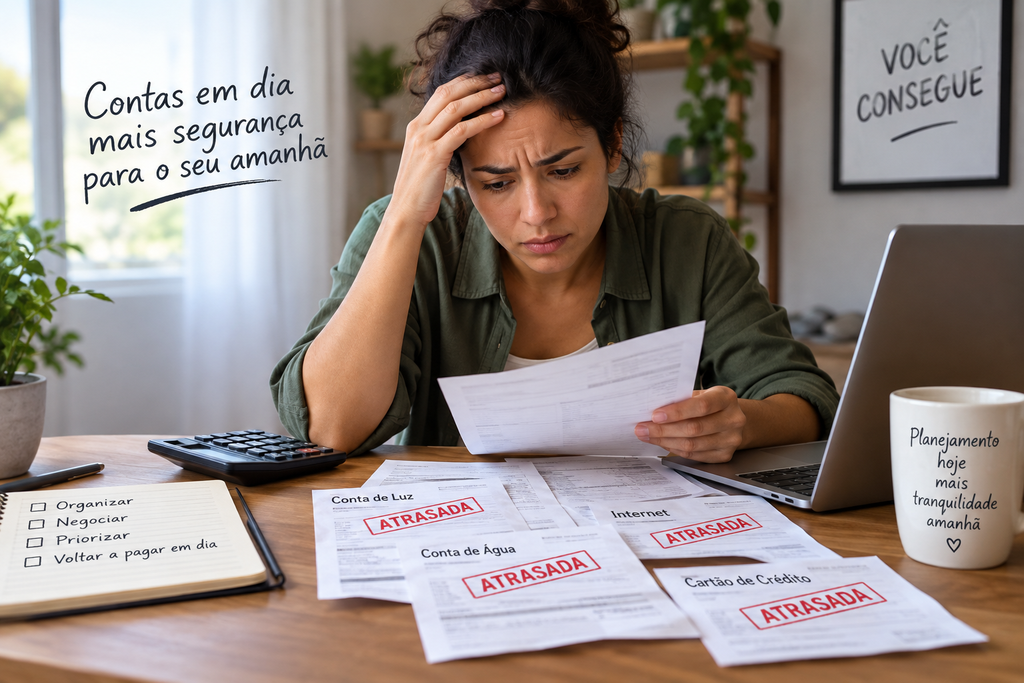
O atraso nas contas está ligado principalmente à combinação de renda comprometida, crescimento das despesas, dívidas anteriores, custo do crédito e ausência de uma reserva para emergências.
Em julho de 2026, a Serasa identificou 83,9 milhões de brasileiros inadimplentes, e o Banco Central indicou que 29,3% da renda familiar estava comprometida com dívidas em março de 2026.
Contudo, isso não quer dizer que todos estejam atrasando suas contas pelos mesmos motivos.
Para compreender essa situação, é importante avaliar a renda, os gastos essenciais, as parcelas a pagar e o custo das dívidas.
Por que tantas pessoas acabam com contas atrasadas?
Os principais motivos envolvem orçamento apertado, alta nos custos, uso frequente do crédito, diminuição da margem financeira e gastos imprevistos.
1. A renda não cresce na mesma proporção das despesas
O IPCA acumulado em 12 meses até junho de 2026 foi de 4,64%, conforme dados do IBGE.
Além disso, a inflação representa um aumento nos preços, e uma desaceleração no ritmo inflacionário não quer dizer que os valores tenham retornado aos patamares anteriores.
2. Uma parcela significativa do salário já está comprometida
Quando as parcelas e dívidas consomem boa parte da renda, sobra menos dinheiro para pagar as despesas mensais e lidar com imprevistos.
Por isso, em março de 2026, o Banco Central apontou que 29,3% da renda das famílias estava comprometida com dívidas.
Esclareça a distinção entre:
- renda líquida;
- despesas essenciais;
- parcelas;
- crédito;
- dinheiro disponível.
3. O crédito é utilizado para suprir o orçamento
O ciclo se inicia quando falta dinheiro: você usa cartão ou empréstimo, gera uma nova parcela, diminui a renda disponível e, no mês seguinte, o problema financeiro reaparece.
4. Um imprevisto pode ser o motivo do primeiro atraso
Alguns exemplos:
- problema no carro;
- despesa médica;
- redução de renda;
- conta de consumo maior que o previsto;
- perda de uma fonte de renda;
- situação emergencial na família.
Assim, a falta de uma reserva financeira pode fazer com que um gasto inesperado vire uma dívida.
O que ocorre quando uma conta fica em atraso?
Conforme o tipo de dívida e as condições do contrato, o atraso pode resultar em juros, multas, outros encargos, cobranças e, em alguns casos, até o registro em órgãos de proteção ao crédito.
As contas atrasadas podem aumentar de valor?
Sim, o valor pode aumentar. Isso varia conforme o contrato e os encargos previstos na dívida.
O consumidor deve checar os seguintes pontos:
- juros;
- multa;
- encargos;
- valor atualizado;
- possibilidades de negociação.
Conta atrasada leva à negativação do nome?
Não necessariamente ocorre imediatamente.
O atraso no pagamento e a negativação são situações distintas, e o que acontece varia conforme o tipo de dívida, o credor envolvido e as regras vigentes.
Evite generalizações absolutas.
As contas atrasadas dificultam o acesso ao crédito?
Um registro de dívida em órgãos de inadimplência pode impactar as análises para novos créditos, mas a aprovação depende de cada instituição e de vários outros critérios.
Quais contas priorizar quando o orçamento está apertado?
Priorize, em primeiro lugar, as despesas essenciais para garantir moradia, alimentação, saúde, trabalho e serviços básicos.
Em seguida, analise as outras dívidas levando em conta os juros, impactos do atraso e a chance de negociar.
1. Moradia
Considere:
- aluguel;
- financiamento habitacional;
- condomínio;
- custos diretamente ligados à moradia.
2. Alimentação e saúde
Alimentação e saúde são gastos essenciais, pois são necessidades básicas para garantir o bem-estar e a qualidade de vida das pessoas.
3. Transporte necessário
Isso é ainda mais importante quando o transporte está vinculado ao trabalho ou aos estudos do indivíduo.
4. Dívidas financeiras
Compare os seguintes itens:
- cartão;
- empréstimos;
- financiamentos;
- outras parcelas.
Atenção: não siga uma ordem fixa para pagar as dívidas. Oriente-se pelo contrato, pelos custos do atraso e pelas consequências específicas de cada caso.
Como organizar suas contas atrasadas?
Em resumo: liste todas as dívidas, verifique os valores atualizados, avalie as consequências de cada atraso e elabore um plano de pagamento compatível com sua renda disponível.
H3: Passo 1 — Registre todas as contas atrasadas
Crie uma tabela com as contas, seus valores e as datas de vencimento ou atraso.
Inclua também as possíveis consequências do não pagamento, que podem impactar seu orçamento.
Passo 2 — Calcule o valor que você realmente pode pagar
Utilize esta fórmula: Renda líquida − despesas básicas − parcelas fixas = valor disponível para negociar
Não se esqueça de que esse cálculo deve considerar a renda líquida, e não o salário bruto.
Passo 3 — Negocie suas dívidas
Itens para conferir:
- valor total;
- entrada;
- número de parcelas;
- juros;
- valor final;
- data de vencimento;
- possibilidade de desconto.
Passo 4 — Recuse parcelas que não se encaixam no orçamento
Uma negociação só se mantém viável se a nova parcela couber no orçamento sem causar novos atrasos.
Como quebrar o ciclo das contas atrasadas?
Para romper o ciclo, é preciso quitar a dívida atual e, ao mesmo tempo, ajustar o que levou o orçamento ao vermelho.
Quando o problema está nos gastos excessivos?
Se a renda cobre as despesas básicas, mas o dinheiro some por causa de compras, delivery, lazer ou outros gastos variáveis, o problema pode ser o consumo.
Para identificar, observe os últimos meses e descubra quais despesas variáveis têm maior impacto no seu orçamento.
Quando a causa está na renda insuficiente?
Nem sempre é possível quitar as contas atrasadas apenas cortando pequenos gastos.
Quando aluguel, alimentação, transporte, saúde e outras despesas básicas já consomem quase toda a renda, o problema pode estar na insuficiência de recursos para pagar tudo.
Nesse cenário, além de cortar gastos, pode ser necessário renegociar as dívidas ou buscar formas de aumentar a renda.
E quando as parcelas se tornam o problema?
Uma parcela de R$ 100 pode parecer pequena isoladamente. O desafio surge quando há várias delas simultaneamente.
Parcelas de R$ 100, R$ 150 ou R$ 200 podem comprometer uma parte considerável da renda mensal.
Por isso, não analise apenas uma parcela isolada: some todas para entender quanto do seu salário já está comprometido.
E quando a dificuldade é uma dívida antiga?
Dívidas antigas podem continuar pesando no orçamento devido aos juros e demais encargos acumulados.
Antes de fechar qualquer acordo, é importante avaliar entrada, quantidade de parcelas, juros aplicados e o valor total.
Parcelas menores podem facilitar o pagamento, mas também podem elevar o custo final da dívida.
O foco deve ser encontrar uma negociação que caiba no orçamento e evite a criação de novas contas atrasadas.
Contas atrasadas em 2026: o que os dados revelam?
Os números de 2026 indicam que a inadimplência e o nível de comprometimento da renda seguem sendo desafios importantes para muitas famílias brasileiras.
Quantos brasileiros estão com contas atrasadas?
De acordo com a Serasa Experian, em julho de 2026, 83,9 milhões de consumidores apresentavam inadimplência, acumulando dívidas que somavam R$ 586,5 bilhões.
Qual a parcela da renda familiar comprometida?
Conforme dados do Banco Central, o comprometimento da renda das famílias atingiu 29,3% em março de 2026.
Qual o significado desses números para quem está com contas em atraso?
Isso não quer dizer que todos passam pela mesma dificuldade.
Por outro lado, os dados indicam que o atraso nas contas faz parte de uma realidade maior de endividamento e alta parcela da renda comprometida entre as famílias brasileiras.
Opinião do autor
Contas atrasadas indicam que é hora de revisar o orçamento, e não apenas de reduzir gastos de forma arbitrária.
Quando a maior parte da renda já está comprometida, reduzir pequenos gastos pode não ser suficiente para resolver o problema.
Por isso, é fundamental saber exatamente o quanto você recebe, quanto já está comprometido e o custo real de cada dívida, em vez de focar apenas em pagar a conta mais urgente.
Para quem enfrenta essa realidade, o primeiro passo é básico: evitar assumir novas dívidas, organizar as contas atrasadas, priorizar o que é essencial e negociar o que não cabe no orçamento atual.
O foco não deve ser só quitar uma dívida hoje, mas garantir que a próxima conta seja paga no prazo correto.
Conteúdo Recomendado
Biometria no consignado do INSS
Entenda as regras de 2026, quem precisa, como contratar sem biometria e os cuidados contra golpes.
Continue lendo * Você continuará no site atual


