Seguro do carro no nome do condutor: entenda as novidades recentes
Descubra como o seguro de carro no nome do condutor realmente funciona, explore as opções de cobertura disponíveis e saiba quais precauções tomar antes de fechar o contrato.
Atenção: agora o seguro auto pode ser registrado no nome do motorista
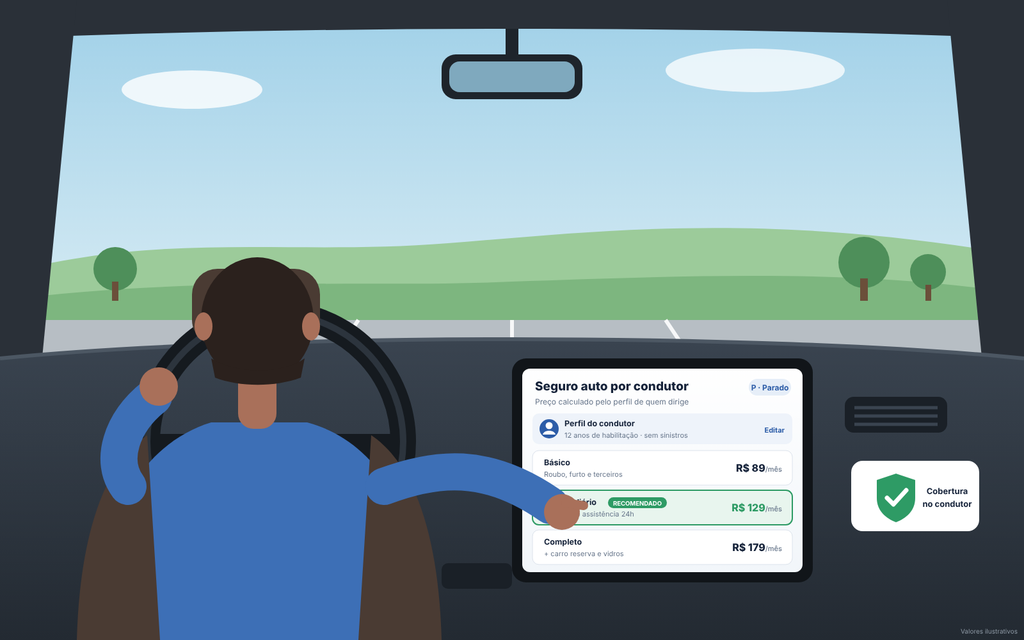
O seguro auto no nome do motorista surge como uma opção para quem dirige vários veículos e quer mais flexibilidade na contratação do seguro.
Entretanto, é importante lembrar que isso não garante que todos os carros estarão automaticamente cobertos.
Essa modalidade possibilita contratar certas coberturas atreladas ao motorista, de acordo com as cláusulas previstas na apólice.
Ao longo deste texto, você vai descobrir como essa opção funciona, quem pode tirar proveito dela e se esse seguro realmente sai mais em conta.
Entenda o que é o seguro auto no nome do motorista
Trata-se de um tipo de seguro em que certas coberturas são associadas ao condutor, e não a um carro específico.
Na prática, essa opção pode ser vantajosa para quem dirige veículos próprios, alugados ou emprestados, conforme as garantias contratadas no seguro.
Desde 2021, o Brasil permite contratar apólices com coberturas ligadas ao motorista, seguindo as normas definidas pela Superintendência de Seguros Privados (SUSEP).
Atenção: a validade da proteção está condicionada ao contrato firmado. O seguro que segue o motorista não assegura automaticamente cobertura para colisões, furtos ou roubos de qualquer veículo que ele dirija.
Seguro auto no nome do motorista: quais são as mudanças?
A diferença principal está no modo como a cobertura é atribuída.
Seguro associado ao veículo
O contrato especifica qual automóvel está segurado e quais coberturas foram escolhidas.
Por exemplo, é possível contratar proteção contra roubo, furto e colisões para seu veículo.
Ao dirigir o carro de outra pessoa, não se deve assumir que a proteção do seguro será a mesma.
Seguro associado ao motorista
Algumas coberturas podem seguir o motorista independentemente do veículo que ele estiver dirigindo.
Essa opção é vantajosa para quem costuma usar mais de um carro no dia a dia.
Porém, a proteção varia conforme o contrato e não garante que os prejuízos causados ao veículo dirigido estejam automaticamente cobertos.
Quem pode tirar proveito dessa opção?
Essa modalidade de seguro no nome do motorista é vantajosa para vários tipos de usuários.
Pessoas que conduzem mais de um veículo
Se você costuma dirigir diferentes carros da família, é importante conferir se a cobertura vinculada ao motorista atende o que você precisa.
Motoristas que usam carros emprestados
Se você costuma dirigir carros de amigos ou familiares, verifique quais coberturas valem enquanto você estiver ao volante.
Não considere que o seguro do dono do veículo garante proteção para todas as situações.
Quem aluga veículos
Para quem aluga carros, contratar uma cobertura que acompanha o motorista pode ser uma opção complementar interessante.
Antes de fechar o contrato, compare as garantias oferecidas com as da locadora.
Condutores de aplicativo
Quem usa o veículo para trabalho deve confirmar se a apólice cobre o uso profissional ou remunerado do automóvel.
Uma apólice voltada apenas para uso pessoal pode não suprir essa exigência.
O seguro auto no nome do motorista é realmente mais barato?
Nem sempre. O custo varia conforme diversos aspectos, como:
- Características do segurado;
- Modalidade da cobertura;
- Limites máximos de indenização;
- Riscos incluídos na apólice;
- Regras para contratação.
Embora pareça mais econômica, essa modalidade pode não oferecer a proteção adequada para suas necessidades.
Antes de fechar, compare as propostas para garantir coberturas similares.
Analise também as franquias, exclusões e formas de pagamento oferecidas.
Importante: não baseie sua escolha só no preço. Verifique se a cobertura cobre os riscos do seu dia a dia.
Cuidados importantes antes de fechar o seguro
Alguns deslizes podem acarretar problemas justamente no momento em que você mais depender do seguro.
Não assuma que qualquer veículo está coberto
Ter cobertura para danos a terceiros não garante que o veículo dirigido terá indenização por eventuais prejuízos.
Verifique detalhadamente quais proteções foram incluídas no contrato.
Verifique as exclusões da apólice
Atente-se às regras sobre o uso de veículos emprestados, alugados ou para fins profissionais.
Se o carro é usado para atividades profissionais, não deixe de informar isso à seguradora.
Confira os limites máximos de indenização
As apólices definem limites específicos para cada cobertura contratada.
Verifique se os valores contratados cobrem adequadamente os riscos que você deseja proteger.
Preencher os dados com precisão
Informe dados verdadeiros sobre o condutor e como o veículo é utilizado.
Informações incorretas ou omitidas podem causar dificuldades na avaliação em caso de sinistro.
Como contratar o seguro auto no nome do motorista?
Confira estes passos antes de finalizar a contratação:
- Defina seu objetivo: proteger um veículo específico ou garantir cobertura para vários carros;
- Pesquise seguradoras: identifique quais oferecem essa opção;
- Informe o uso dos veículos: próprios, emprestados, alugados ou para trabalho;
- Compare as garantias: avalie limites, franquias e exclusões;
- Consulte a SUSEP: confira se a seguradora está autorizada;
- Leia a apólice: verifique todas as condições antes de fechar o contrato.
O que a SUSEP fala sobre o seguro auto ligado ao motorista?
A Superintendência de Seguros Privados (SUSEP) é a entidade responsável pela regulação do mercado de seguros privados no Brasil.
A Circular SUSEP nº 639/2021 definiu normas para os seguros automotivos e autorizou a venda de certas coberturas que são vinculadas diretamente ao condutor.
Entre as coberturas previstas está a Responsabilidade Civil Facultativa para Condutores de Veículos Automotores (RCFC).
Essa proteção pode cobrir certos danos causados a terceiros, conforme os termos definidos no contrato.
Porém, isso não garante que todas as seguradoras ofereçam essa opção ou que os contratos tenham as mesmas condições.
Será que vale a pena contratar o seguro auto no nome do motorista?
Isso varia conforme sua rotina e o tipo de cobertura que você busca.
Essa opção pode ser vantajosa para quem dirige veículos diferentes e busca cobertura para certos danos causados a terceiros.
Por outro lado, se seu foco é proteger seu próprio veículo contra colisões, furtos ou roubos, é importante checar se essas proteções estão incluídas.
Antes de fechar negócio, avalie os valores e as condições de cada proposta com atenção.
A melhor apólice é aquela que oferece cobertura adequada, termos claros e um preço que cabe no seu bolso.
Opinião do autor
Colocar o seguro do carro no nome do motorista traz mais opções para quem busca contratar uma proteção veicular.
Essa modalidade pode ser vantajosa para quem dirige vários veículos, mas é fundamental ficar atento às cláusulas da apólice.
O cuidado principal é não confundir a proteção ligada ao motorista com uma cobertura completa para todos os carros que ele dirige.
Antes de fechar o contrato, é importante comparar as opções disponíveis e tirar todas as dúvidas com a seguradora.
O mais essencial não é pagar menos, mas entender claramente quais riscos estarão cobertos caso algo inesperado aconteça.
Conteúdo Recomendado
Número de negativados cresce
Saiba por que o número de negativados está aumentando, confira dados atuais e veja como proteger suas finanças.
Continue lendo * Você continuará no site atual