Como a redução da Selic impacta o Tesouro Direto?
Descubra as implicações da redução da taxa Selic para o Tesouro Direto e saiba como os títulos Tesouro Selic, Prefixado e IPCA+ podem se comportar diante dessa mudança.
Tesouro Direto com a Selic em baixa: tudo o que você precisa entender
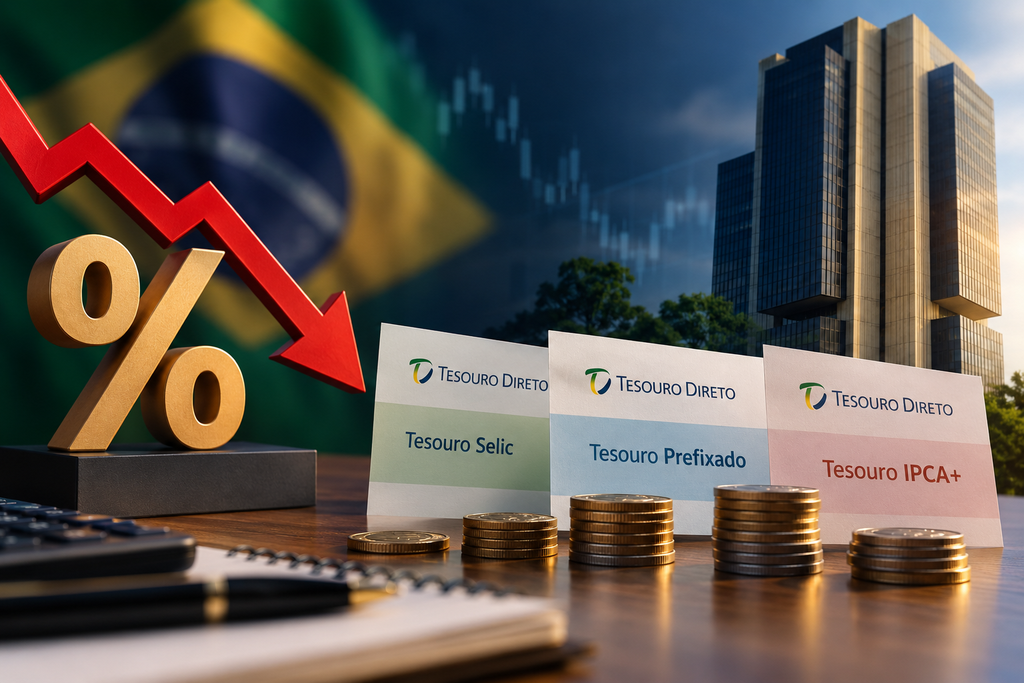
A diminuição da Selic impacta o Tesouro Direto principalmente na rentabilidade dos novos aportes e no valor de mercado de alguns títulos já adquiridos.
O Banco Central cortou a Selic para 14% ao ano, depois de uma série de reduções iniciadas em março.
Quem já investe ou pensa em começar fica com a dúvida: o que a queda da Selic altera no Tesouro Direto e ainda vale a pena investir?
A resposta rápida é: sim, o Tesouro Direto segue sendo uma opção segura de renda fixa, mas cada tipo de título reage de modo diferente à redução dos juros.
Como a Selic impacta o Tesouro Direto?
A redução da Selic pode diminuir o rendimento futuro do Tesouro Selic, mas também pode valorizar os títulos Prefixados e IPCA+ adquiridos anteriormente, caso as taxas de mercado acompanhem essa queda.
O impacto varia conforme o tipo do título:
Portanto, afirmar que a queda da Selic torna todo o Tesouro Direto menos lucrativo não é correto.
A redução da Selic diminui o rendimento do Tesouro Selic?
Sim, a tendência é que o rendimento futuro do Tesouro Selic seja menor, já que ele acompanha diretamente a taxa básica de juros.
Se a Selic continuar caindo, os aportes feitos no Tesouro Selic provavelmente terão retornos mais baixos do que os investimentos realizados quando a taxa estava mais elevada.
Porém, isso não quer dizer que o título perdeu a sua atratividade.
O Tesouro Selic segue sendo a escolha de quem busca segurança, liquidez e baixa volatilidade, principalmente para metas de curto prazo e como reserva de emergência.
O ponto principal não é só o rendimento do título, mas o motivo pelo qual você está investindo.
Como o Tesouro Prefixado reage à queda da Selic?
O Tesouro Prefixado pode se beneficiar quando as taxas de juros no mercado diminuem.
Isso ocorre porque há uma relação inversa entre as taxas de juros e o valor dos títulos.
Quando as taxas caem, um título adquirido antes com juros maiores tende a se tornar mais valioso no mercado.
Importante lembrar: essa valorização só faz diferença para quem decide vender o título antes do vencimento.
Se você mantiver o Prefixado até o vencimento, receberá exatamente a rentabilidade acordada no momento da compra, conforme as condições do título.
Como o Tesouro IPCA+ é afetado pela queda dos juros?
O Tesouro IPCA+ oferece a variação da inflação pelo IPCA junto a uma taxa real de juros fixa no momento da aquisição.
Quando as taxas reais de mercado diminuem, o valor de um título IPCA+ comprado anteriormente tende a aumentar.
Isso pode ser vantajoso para quem precisa vender o título antes do seu vencimento.
Já para quem planeja manter o investimento até a data de vencimento, o importante continua sendo a taxa contratada e o objetivo de longo prazo.
Por que a redução da Selic pode elevar o preço de certos títulos?
O motivo principal está relacionado à marcação a mercado.
Em termos simples:
- Quando as taxas de mercado sobem, o preço dos títulos antigos tende a cair;
- Quando as taxas de mercado caem, o valor dos títulos já emitidos costuma subir.
Suponha que você tenha comprado um título quando as taxas de mercado estavam mais elevadas.
Em seguida, as taxas disponíveis no mercado caem.
O seu título adquirido anteriormente pode valer mais pois oferece um retorno considerado melhor que o dos novos títulos emitidos.
Por isso, o investidor pode notar uma alta no preço de um Tesouro Prefixado ou IPCA+ mesmo sem receber nenhum pagamento naquele instante.
Como funciona a marcação a mercado no Tesouro Direto?
Marcação a mercado é o processo que atualiza diariamente o preço dos títulos conforme as variações do mercado.
Isso quer dizer que o valor mostrado na sua conta pode mudar antes que o título atinja seu vencimento.
Essas variações não indicam necessariamente um prejuízo definitivo para o investidor.
O ganho ou perda real só será confirmado no momento em que você decidir vender o título.
Quem mantém o título até seu vencimento recebe a rentabilidade definida no momento da compra.
Quem já investe no Tesouro Direto deve vender após a queda da Selic?
Nem sempre. A redução da Selic sozinha não justifica a venda imediata de um título.
Antes de decidir, confira os seguintes pontos:
- qual título você possui;
- qual taxa contratou;
- quando o título vence;
- qual é o objetivo do dinheiro;
- se você realmente precisa resgatar antes do vencimento.
Se seu objetivo permanece inalterado e você pode manter o investimento até o vencimento, uma flutuação temporária no preço pode não exigir mudanças na sua estratégia.
Em quais situações vender um título do Tesouro Direto pode ser vantajoso?
Realizar a venda antecipada pode valer a pena quando seus objetivos financeiros sofreram alterações.
Como exemplo:
- você precisa do dinheiro antes do vencimento;
- alterou o prazo do seu objetivo;
- precisa reorganizar sua carteira;
- achou uma opção mais alinhada ao seu perfil;
- o lucro com a valorização atende a uma necessidade financeira definitiva.
É importante evitar vender só porque o aplicativo indica uma alta ou queda no valor.
Investimento em renda fixa não significa que o preço do título é constante.
Ainda compensa aplicar no Tesouro Selic?
Com certeza, principalmente se o foco for segurança e facilidade para resgatar.
A redução da Selic implica que o rendimento futuro tende a ser mais baixo, mas isso não diminui o valor do título.
Quando falamos de uma reserva de emergência, por exemplo, pode ser mais adequado aceitar um rendimento um pouco menor do que arriscar o dinheiro em aplicações com maior volatilidade ou menor liquidez.
Uma reserva de emergência não deve ser estruturada focando apenas na maior rentabilidade possível.
Tesouro Prefixado fica mais atraente com a Selic em queda?
Pode ser, mas isso não acontece automaticamente. O mercado costuma antecipar os movimentos futuros da taxa de juros.
Por isso, a taxa oferecida pelo Tesouro Prefixado não depende apenas do nível atual da Selic.
A inflação projetada, o contexto fiscal, o desempenho econômico e as expectativas sobre os juros também impactam as taxas praticadas.
Portanto, quem investe em Prefixados deve considerar mais do que apenas a informação de que “a Selic caiu”.
Tesouro IPCA+: vale a pena para quem pensa no longo prazo?
Esse título pode ser uma boa opção para quem busca objetivos de longo prazo e quer preservar o poder de compra.
Ele combina a variação do IPCA com uma taxa prefixada fixa.
Isso quer dizer que o retorno inclui a inflação acrescida de uma taxa real.
No entanto, os títulos IPCA+ com prazos longos podem sofrer variações significativas no preço antes do vencimento.
Quanto mais longo o prazo, maior tende a ser a sensibilidade às alterações nas taxas do mercado.
Como a inflação impacta essa decisão?
A taxa Selic não deve ser vista de forma isolada.
Em agosto de 2026, o Banco Central divulgou que a inflação acumulada nos últimos 12 meses alcançava 4,44%, enquanto as projeções para a inflação em 2026 e 2027 continuavam acima do alvo estabelecido.
Esse dado é relevante porque a trajetória da inflação impacta diretamente as decisões sobre a política monetária.
Para o investidor, isso indica que não se pode considerar certa uma sequência contínua de reduções na Selic.
O panorama pode se alterar conforme variam a inflação, a atividade econômica e as expectativas do mercado.
Quais as mudanças para quem pretende investir no Tesouro Direto atualmente?
Para quem pretende começar a investir, a mudança principal está no patamar das taxas oferecidas para novas aplicações.
Caso os juros sigam em queda, os investimentos pós-fixados feitos daqui para frente podem apresentar retornos menores no futuro.
Por outro lado, uma possível redução nas taxas de mercado pode abrir oportunidades para quem já detém títulos Prefixados ou IPCA+ com taxas superiores.
Assim, antes de aplicar, é importante comparar:
- rentabilidade;
- prazo;
- liquidez;
- inflação;
- tributação;
- risco de venda antecipada;
- objetivo financeiro.
Evite escolher um título apenas porque ele está com a taxa mais alta no momento.
Selic caiu: como agir com seu investimento no Tesouro Direto?
Se você já tem investimentos, siga uma lista simples antes de alterar sua carteira:
1. Identifique qual título você possui.
Títulos como Tesouro Selic, Prefixado, IPCA+ e RendA+ apresentam comportamentos distintos.
2. Verifique a taxa contratada.
Esse dado é especialmente relevante para títulos Prefixados e IPCA+.
3. Confira a data de vencimento.
Questione-se: realmente vou precisar desse dinheiro antes dessa data?
4. Reavalie seu objetivo.
O objetivo pelo qual você investiu permanece o mesmo?
5. Não confunda variação de preço com perda definitiva.
Um título pode estar valendo menos agora e ainda assim pagar a rentabilidade acordada no vencimento.
6. Avalie seus novos aportes de forma independente.
Ter um título em carteira não obriga a investir novamente nele em todas as próximas oportunidades.
Perspectiva do autor
A redução da Selic não deve ser vista como um motivo para abandonar rapidamente todos os seus investimentos.
Na verdade, é um convite para reavaliar sua estratégia. Quem já investe no Tesouro Direto deve analisar primeiro os títulos que possui.
Um título adquirido com uma taxa atraente pode continuar valendo a pena, especialmente se a intenção for mantê-lo até o vencimento.
Já para quem planeja começar a investir agora, o raciocínio muda.
A questão não deveria ser apenas: “Qual título oferece a maior rentabilidade?”
Mas sim: “Qual título está alinhado ao momento em que vou precisar do dinheiro?”
Essa diferença pode parecer pequena, mas transforma completamente a escolha.
No Tesouro Direto, essa é uma questão mais relevante do que tentar prever a próxima decisão da Selic.
Conteúdo Recomendado
Dívida após o Desenrola: o que fazer?
Saiba como organizar as parcelas, evitar novas dívidas e recuperar o controle das suas finanças.
Continuar Lendo * Você continuará no site atual


